
چشم انداز “تسلط ترامپ توسط فدرال رزرو” به سرعت در حال تبدیل شدن به یک موضوع کلان مرکزی برای سال 2026 است و برخی از معامله گران استدلال می کنند که بازارها هنوز میزان تغییر رادیکال برای نقدینگی جهانی – و به تبع آن برای ارزهای دیجیتال – را دست کم می گیرند.
مفسر کلان plur daddy (@plur_daddy) آن را به صراحت توصیف می کند از طریق Xقیمت پایینتر از تسلط فدرالرزرو ترامپ، موضوع اصلی من برای ورود به سال 2026 است (از این رو شرط طلایی من). این یک تغییر مهم است: هر چه کاتالیزور بزرگتر و محدبتر باشد، قیمتگذاری مناسب آن برای بازارها دشوارتر است.
جوزف وانگ، تاجر سابق فدرال رزرو، معروف به “فد گای”، نگرانی از داخل لوله کشی را تکرار می کند و هشدار می دهد: “بازار احتمال فدرال رزرو ترامپ را دست کم می گیرد. دولت تدبیر و مصمم بودن را برای نرخ های پایین تر نشان می دهد. این می تواند باعث ضربه زدن به سهام شود، جایی که حجم ضمنی نشان می دهد سفته بازی هنوز جا دارد.”
تصاحب فدرالرزرو ترامپ قیمتی ندارد
این تصمیم در حال برخورد با بازار اوراق قرضه است که به نظر می رسد از طریق حق بیمه مدت دار عقب می نشیند. Plur اختلاف بین اوراق قرضه 12 ماهه و خزانه داری 10 ساله را به عنوان معیاری تمیز برای این تنش برجسته می کند. او خاطرنشان میکند که گسترش «در دیدگاه عمومی «ترامپ آن را داغ خواهد کرد» درست قبل از تحلیف به اوج خود رسید، سپس «با قیمتگذاری DOGE و تعرفهها کاهش یافت». به پایین ترین حد تعرفه ها رسید و «اکنون به بالاترین حد خود بازگشته است»، الگویی که او آن را گسترش حق بیمه به عنوان «شکلی اعتراض به [Kevin] هاست،” انتخاب احتمالی ترامپ توسط فدرال رزرو.
خواندن مرتبط
در مقابل آن پسزمینه، دولت همچنان ابزارهای قدرتمندی برای فشردهسازی حق بیمه مدت دار بدون اعلام رسمی تسهیلات کمی دارد. Plur سه اهرم را مشخص می کند. اول، مقررات زدایی از بانک ها به گونه ای که به آنها اجازه داده شود – در عمل، تحت فشار قرار گیرند – اوراق خزانه بیشتری نگهداری کنند و تقاضای ساختاری برای اوراق دولتی را تقویت کند.
دوم، کاهش میانگین موزون سررسید خزانهداری با تغییر صدور «به اسکناسهای با تاریخ طولانیتر»، که مدت زمانی را که بازار باید جذب کند کاهش میدهد. سوم، بهویژه برای وامهای مسکن، «با استفاده از اهرمهای GSE برای خرید MBS»، اسپرد وام مسکن را محدود کرده و سیاستهای آسانتری را به بازار مسکن منتقل میکند، حتی اگر نرخ سیاست آهستهتر حرکت کند. او استدلال میکند که «همه اینها به طور کلی برای ریسک کاملاً صعودی هستند، اما انجام آن زمان میبرد.»
در حال حاضر، محیط برای شرط بندی ریسک جهت دار، از جمله کریپتو، ناخوشایند است. در این میان، بازار متلاطم و دشواری در سراسر جهان بوده است. شاخصهای سهام بالاتر رفتهاند، اما چرخشهای اساسی برای پیمایش دشوار بوده است. QT به پایان رسید اما نقدینگی هنوز نسبتاً ضعیف است و اینکه ما به پایان سال می رویم کمکی نمی کند. زمان های بهتری خواهد آمد.»
محور صعودی در چارچوب او با تقویم می رسد. در سال جدید، تسهیلات مالی در اجرای OBBBA (+ 10 تا 15 میلیارد دلار در ماه) مجدداً گسترش مییابد. در همین حال، تیمهای کلان طرف فروش داریم که خواستار خرید مجدد 20 تا 45 میلیارد دلار در ماه توسط فدرال رزرو به محض 1 ژانویه هستند.
خواندن مرتبط
این ترکیب مستقیماً فشارهای قابل مشاهده در بازارهای تأمین مالی را کاهش می دهد: “این امر به کاهش مشکلات فعلی نقدینگی کمک زیادی می کند (نمودار گسترش SOFR-IORB را در زیر ببینید). QE کلاسیک نیست به این دلیل که مدت زمان بسیار کمی از بخش خصوصی جذب می شود و عمدتاً تأثیر آن بر افزایش ذخایر بانکی است. این هنوز صعودی است، زیرا ذخایر بانکی در آن زمان محدود است، که به مسائل نقدینگی مخازن گره خورده است.
آیا بازار کریپتو دوباره رشد خواهد کرد؟
بر این اساس، Plur انتظار دارد که پسزمینه کلان در سال 2026 «بهتر از H2 25 به نظر برسد، شاید بیشتر با بخشهایی از سال 2024 باشد». بیان او از این معامله واضح است: «با توجه به زاویه تصاحب فدرال رزرو و ادامه روند ذوب در سهام و کالاهای انتخابی، این باید برای عملکرد قوی در طلا کافی باشد.»
با این حال، برای بیت کوین و بازار گسترده تر ارزهای دیجیتال، موضع او به طور مشخص محتاطانه تر است. “برای BTC گفتن آن دشوارتر است. پرونده اصلی من همچنان یک دوره ناامید کننده از خرد کردن و انباشت مجدد است.” نقدینگی بهبود یافته «باید برای BTC مطلوب باشد»، اما او این سوال را مطرح میکند که آیا «تغییر اساسی در عدم تعادل عرضه/تقاضا که شاهد آن بودهایم» وجود خواهد داشت و نتیجهگیری میکند: «فعلاً به تماشای آن ادامه خواهم داد».
به عبارت دیگر، تجارت فدرال رزرو ترامپ در حال حاضر باعث ایجاد شرط بندی با تحدب بالا در طلا، سهام و کالاها شده است. ارز دیجیتال سود می برد به طور غیرمستقیم از ذخایر آسان تر و حق بیمه مدت کمتر، اما در این چارچوب، محدودیت مهم دیگر فقط نقدینگی کلان نیست – بلکه این است که آیا تقاضای تازه به اندازه کافی قوی است تا بتواند عرضه بی کشش فزاینده ای را در بازار کریپتو برآورده کند.
در زمان انتشار، کل ارزش بازار کریپتو به 3.05 تریلیون دلار رسید.
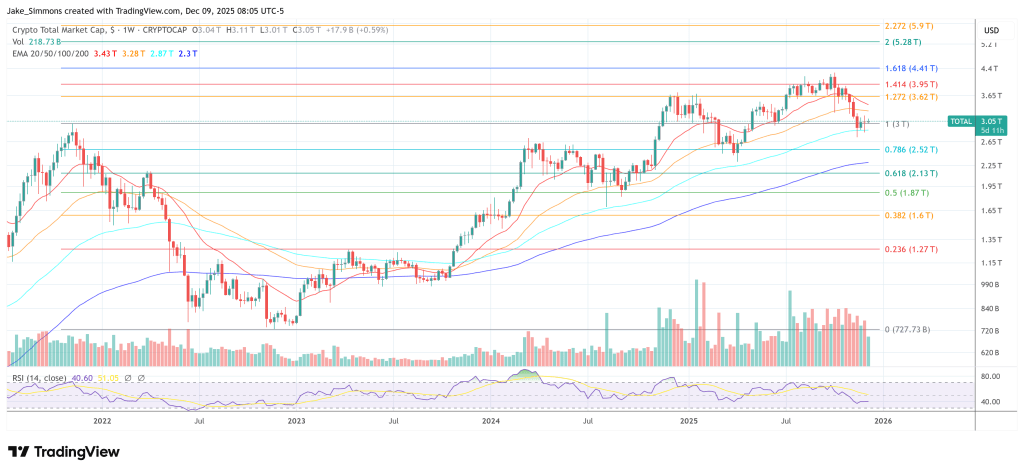
تصویر برجسته ایجاد شده با DALL.E، نمودار از TradingView.com
این مطلب صرفاً از منبع ، ترجمه شده و مسئولیت آن با تریگر ویو نمی باشد.
خرید اکانت تریدینگ ویو
لینک منبع خبر

